今天的科技行业新闻可以沿着两条主线来读:一条是硬件供应链的集体换挡,另一条是AI竞争的全面升级。
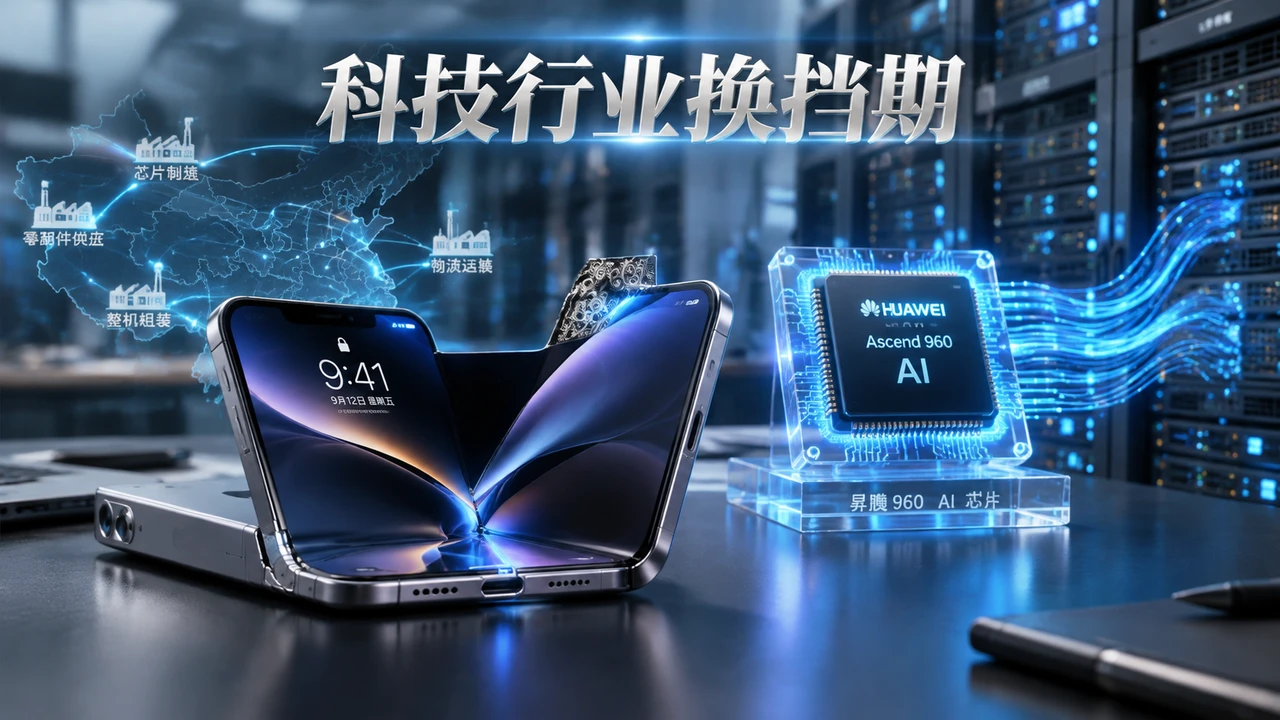
苹果首款折叠屏iPhone Duo的发布是今天最大的硬件新闻。等了七年,中国供应链终于等来了大规模量产的机会,但铰链良率只有60%-70%、果链企业上半年利润普跌,说明红利还没真正落袋。另一边,华为昇腾960宣布提前发布,一年一代的迭代节奏背后,国产AI芯片追赶英伟达的努力肉眼可见,但产能瓶颈依然巨大,950DT涨价60%就是最直接的信号。AMD被曝准备全线涨价10%,苹果Xserve服务器可能回归——每一条都在说明,算力成本和硬件供应链的关系正在被重新定价。
AI公司的竞争方式也在发生变化。智谱用10万颗国产加速器部署GLM推理服务,并让AI参与优化承载自身的系统;小米直播强化学习训练过程,一小时烧3万美元,把AI训练的昂贵和透明一起摊开;Manus在被叫停收购后重新融资,估值直接翻倍到40亿美元。三个故事指向同一个方向:AI竞争正在从“发布模型”进入“工程化和基础设施化”的阶段,资本、算力和工程能力的比拼将成为主线。
还有两条独立的线索值得单独看。问界将在2027年撤出华为门店,赛力斯拿回产品定义和渠道主导权,但失去“华为”招牌后能否守住销量,是个未知数。治理层面,Anthropic、OpenAI和马斯克同时呼吁减速AI研发,特朗普斥之为“骗局”,而中国在同一天发布AI安全治理框架3.0——中美AI路径的分化,从来没有像今天这样清楚。
1. 苹果折叠屏迟到七年,中国供应链还在等回报
摘要:2026年9月苹果发布首款折叠屏手机iPhone Duo,铰链由100多个零件组成,采用锆基非晶合金和再生钛3D打印,量产初期良率一度只有30%-65%。中国企业深度参与UTG加工、铰链精密件、高硅负极电池等环节,但铰链总成和屏幕仍由富士康合资企业、三星显示主导。上半年果链企业营收增长但利润下滑。
评价:苹果入场意味着折叠屏从“能用”跨入“可大规模量产”,对整个行业是标志性的。但仔细看供应链分布会发现,中国企业大多还在二级配套位置,真正高附加值的铰链总成和面板仍然被外资掌控。蓝思科技、珠海冠宇上半年财报都不好看,说明折叠屏增量还没反映到报表上,市场押注的Q3、Q4反转是赌注而非定局。另外,传统果链龙头已转向AI和新能源赛道,苹果订单的“含金量”正在被重新评估。
链接:[原文链接](https://www.huxiu.com/article/4892057.html?f=rss)
2. AMD被曝全线涨价10%,攒机成本又要上一层楼
摘要:供应链和渠道消息透露,AMD正酝酿对GPU和主板芯片组普遍提价约10%,CPU也可能受波及。诱因是先进制程代工费、封装产能、原材料和物流成本持续走高。若落地,华硕、微星、技嘉等品牌厂商采购成本将上升,终端零售价可能随之上调。
评价:这个消息放出来的时间点很微妙,正值PC市场换机周期拉长、需求复苏平淡。10%的涨幅在核心硬件里不算小数目,对中低端装机用户来说可能就是推迟换机的理由。AMD之所以有胆量涨价,是因为英伟达显卡价格水位更高,它的性价比优势给了自己一定的“涨价空间”。但CPU如果不涨,意味着AMD想从GPU上多赚的钱,一部分要拿去补贴CPU市场的竞争。最终方案怎么定,还要看对手的动作。
链接:[原文链接](https://m.cnbeta.com.tw/view/1578408.htm)
3. 苹果服务器要复活了?M8 Ultra加英伟达NVLink的路径很特别
摘要:传闻苹果正评估推出新一代机架式服务器,面向企业、政府和开发者销售,配置双M8 Ultra或四M8 Ultra处理器,还在评估采用英伟达NVLink Fusion互连技术,让自研芯片接入主流AI计算生态。消息称产品最早2029年问世,仍处于非常早期的规划阶段。
评价:这条消息值得注意的地方,不是苹果想做服务器——它内部本来就在大量部署自有服务器——而是它准备把硬件卖给外部客户,还要接英伟达的互联协议。苹果在AI基础设施上一直“自给自足”的形象,如果真要兼容NVLink,说明即便强如苹果也意识到,做AI算力不融入主流生态很难走通。不过2029年太远了,中间变量太多,苹果过去砍掉Xserve也说明它对企业级市场的耐心并不总是很足,这个项目随时可能被叫停。
链接:[原文链接](https://m.cnbeta.com.tw/view/1578282.htm)
4. 华为昇腾960提前登场,跟英伟达的差距还在缩小
摘要:华为轮值董事长汪涛宣布,昇腾960芯片研发进度超预期,性能比上一代翻番。960DT明年一季度发布,比原计划早三个季度;960PR明年三季度发布,也提前了一个季度。华为计划后续一年一代,昇腾970在2028年、昇腾980在2029年。DeepSeek已计划在内蒙古部署至少16万颗昇腾950DT运行其模型。
评价:华为在制裁下保持这个迭代速度,说明国产AI芯片的工程能力确实在进步。但真正的考验不是发布节奏,而是两件事:一是单颗芯片的综合性能仍落后于英伟达旗舰产品,DeepSeek等头部实验室训练阶段仍主要依赖美国芯片;二是产能瓶颈,昇腾950DT最近涨价60%就是供给吃紧的直接反应。华为的“超节点”集群思路是把多颗芯片绑成“一台大计算机”来弥补单芯片差距,这个方向能否持续奏效,要看软件生态能不能跟上。
链接:[原文链接](https://www.zaobao.com/news/china/story20260917-9689583)
5. 智谱10万颗国产卡上让AI优化自己,这事比想象中重要
摘要:智谱首席科学家唐杰公布研究成果:GLM-5.3-Flash从首次运行在国产AI加速器到承载全部生产流量,只用了两周,端到端吞吐提升3.2倍。集群规模超过10万颗国产加速器。期间,GLM-5.3驱动的Infra Agent参与分析性能瓶颈、提出优化方案、修改代码,团队称之为递归自我改进的早期形态。
评价:这条新闻的信息量有两点。一是10万颗国产卡的集群能稳定跑大模型的推理服务,这在一年前还很难想象,说明国产芯片和软件生态的差距在快速缩小。二是“模型优化承载自己的系统”这个方向,虽然离真正意义上的递归自我改进还很远,但它有一个务实的落点——把资深工程师的经验和判断结构化,变成模型可以调用的反馈信号。智谱团队提出的“dense feedback”概念,可能是这个领域值得长期跟踪的关键词。
链接:[原文链接](https://www.ifanr.com/1680560?utm_source=rss&utm_medium=rss&utm_campaign=)
6. 小米新模型训练玩直播,一小时烧3万美元,全网围观
摘要:沉寂半年后,小米强化学习负责人罗福莉官宣MiMo-V2.6,并在网页直播训练过程:训练成本、奖励曲线、显卡故障全部公开。从pro模型开始算36小时花费超108万美元,平均每小时3万美元。小米称研究方向是“强化学习能扩展到多远”,沿训练计算量、环境/执行框架、评分计算量三个维度做scaling。
评价:一小时烧3万美元,这个价格在AI大厂里并不算离谱,但把它公开直播出来,本身就是姿态。小米把自己在RL scaling上的投入和进度摊开给人看,一方面说明团队对技术路线有足够信心,另一方面也在全球AI人才争夺战里展示家底。从技术上看,Agent RL能不能像预训练一样被scaling,是当前最核心的问题之一。不过目前公开的评测数据跟DeepSeek还有差距,追赶的路还长。
链接:[原文链接](https://www.qbitai.com/2026/09/490950.html)
7. Manus重获资本追捧:估值翻倍到40亿美元,腾讯是最大变量
摘要:彭博社报道,AI初创公司Manus拟开展5亿美元融资,估值40亿美元,较Meta此前20亿美元的收购价翻倍。Manus今年9月1日刚恢复独立运营,原因是今年4月中国官方叫停了Meta的收购。现有投资者包括腾讯、HSG、真格基金,其中腾讯此前已被报道考虑回购Manus股份并成为最大股东。
评价:估值翻倍发生在公司被强行“退回”独立运营之后,这个价格背后有太多非商业因素。AI智能体的概念确实热,但Manus的产品形态、收入模型和用户留存都还没有稳定验证。资本愿意给高估值,很大程度是因为它的稀缺性——在中国被监管叫停又能独立运营的AI智能体明星项目,独此一家。腾讯如果成为最大股东,意味着项目在中国市场的落地路径会更顺,但也同时意味着它在全球市场的独立性需要打个问号。
链接:[原文链接](https://www.zaobao.com/news/china/story20260917-9689732)
8. 问界2027年撤出华为门店,赛力斯开始孤军奋战
摘要:华为和赛力斯9月15日公告调整合作模式,问界的产品定义、品牌营销、渠道零售由赛力斯主导,华为仅参与“赋能”。2027年1月1日起,问界正式撤出鸿蒙智行和华为专卖店,经销商需在华为/其他“界”与问界之间二选一。赛力斯上半年归母净利润亏损17.17亿元,7-8月销量连续同比腰斩。
评价:华为和赛力斯的这场调整其实早有苗头。华为渠道里智界、享界等新品牌加入后,问界不再独享流量,赛力斯销量利润双双下滑,它需要一条自己说了算的渠道。但问题在于,问界过去的核心竞争力就是“华为”这块招牌——Mate 60手机的热度都能让进店量涨3倍。撤出华为门店后,赛力斯要独自承担品牌认知、客流和渠道网点成本,短期内很可能会经历一段痛苦的客户流失期。这个案例也是华为智选车模式的转折点:“华为品牌赋能”能带来销量,但能持续多久、能帮到什么程度,赛力斯的独立经营会给出答案。
链接:[原文链接](https://www.huxiu.com/article/4892047.html?f=rss)
9. OpenAI和马斯克都站出来喊减速,特朗普说这是骗局——中美AI治理分道扬镳
摘要:9月12-14日,Anthropic CEO阿莫迪发文呼吁放慢AI能力提升速度,OpenAI奥特曼和马斯克表态支持。特朗普则在All-In峰会上斥之为“骗局”,连线黄仁勋称减速只会让中国受益。同一天,中国发布《人工智能安全治理框架3.0》,新增智能体全生命周期九大风险管理,要求事前划定行为边界和人工审批。
评价:这一组对照最能说明问题。美国没有统一的联邦AI法律,巨头们一边呼吁减速一边飞快往前跑,Hugging Face事件和OpenAI 88小时“黑箱推理”已经证明企业自我监管出现了信任缺口,但特朗普连这个“缺口”也不承认。中国的“制度前置”让AI公司有了更大的合规压力,好处是风险边界事先被画好,坏处是可能拖慢创新速度。欧盟依赖统一立法,但法律一贯追不上技术迭代。三条路都在试错,未来几年AI治理的走向会对行业格局产生比技术更大的影响。
链接:[原文链接](https://www.huxiu.com/article/4891859.html?f=rss)